Emissionsbedingungen lesen
Final Terms und Basisprospekt zeigen, ob ein Lieferanspruch besteht und ob der Emittent Wahl- oder Barausgleichsrechte hat. Die Produktseite reicht nicht.
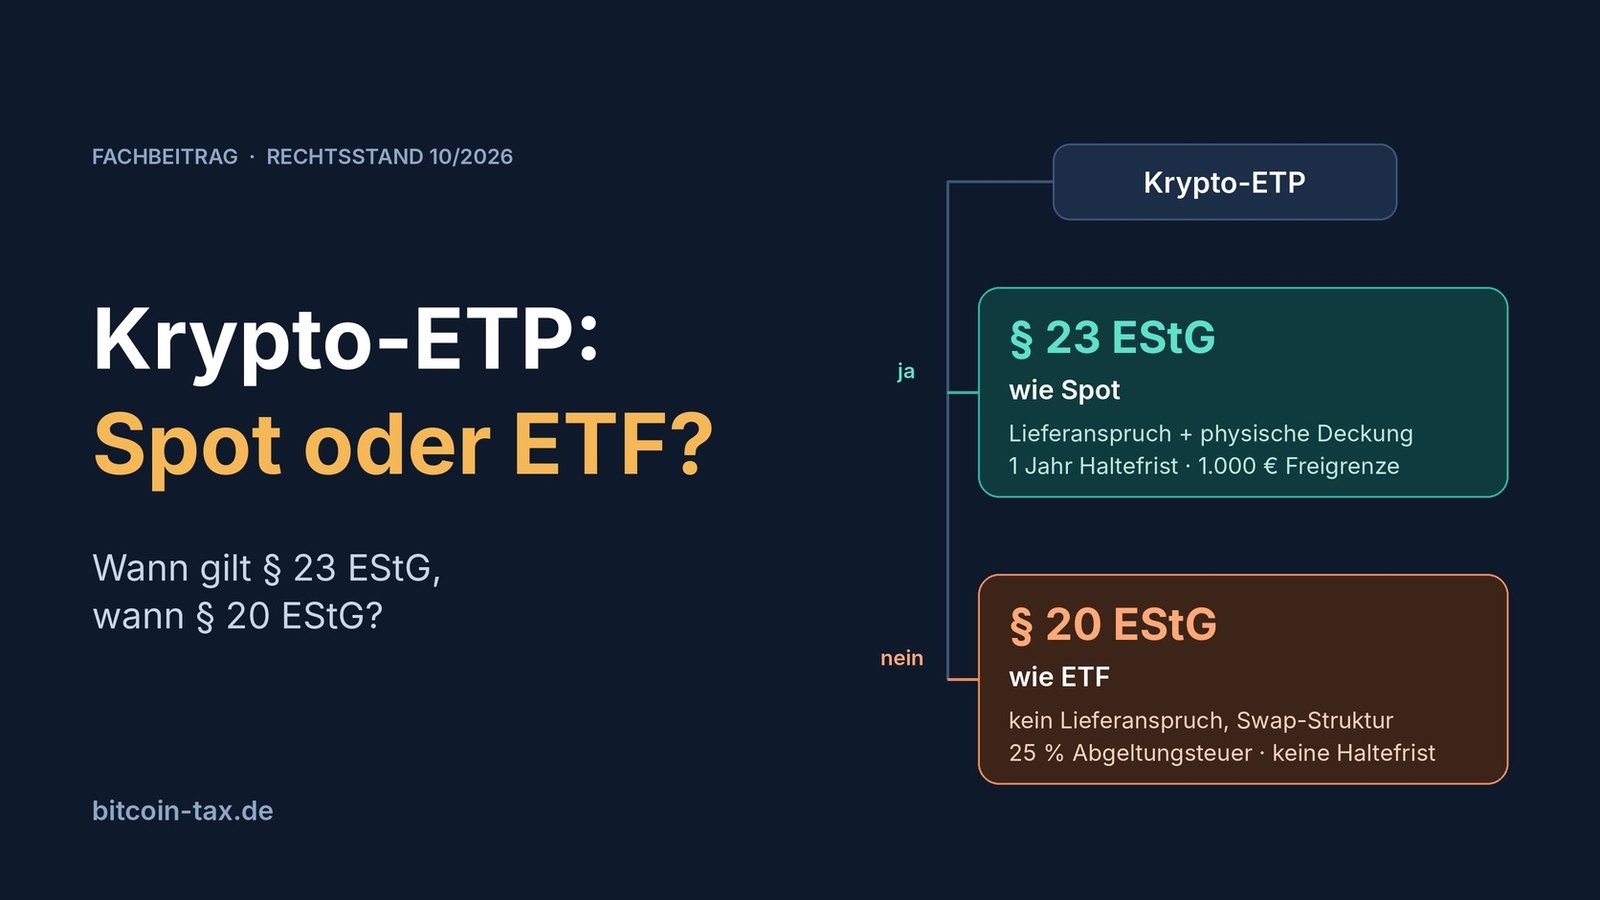
Ob ein Krypto-ETP steuerlich wie Bitcoin im Direktbesitz oder wie ein Wertpapier behandelt wird, hängt nicht vom Namen ab, sondern von den Emissionsbedingungen. Gibt es einen durchsetzbaren Anspruch auf Lieferung der Coins, gilt nach Verwaltungsauffassung § 23 EStG. Fehlt er, sind es Kapitaleinkünfte nach § 20 EStG. Dieser Beitrag zeigt die Abgrenzung, die Rechtsgrundlagen und die Stellen, an denen sie noch nicht höchstrichterlich entschieden ist.
ETP ist ein Sammelbegriff für börsengehandelte Produkte. Dazu gehören ETFs, ETCs und ETNs. Krypto-ETPs, die in Deutschland an der Börse gehandelt werden, sind rechtlich Schuldverschreibungen des Emittenten, keine Fondsanteile. Das erklärt, warum sie überhaupt als Einzelwert auf Bitcoin existieren: ETFs müssen die Anforderungen an Investmentfonds erfüllen, insbesondere die Streuung der Vermögenswerte. Ein ETF mit nur einem einzelnen Asset ist in der EU nicht zulässig, und Kryptowerte sind als Basiswert für ETFs bisher nicht erlaubt. Ein Fonds, der nur Bitcoin hält, überschreitet zudem die 20-Prozent-Grenze für OGAW.
Für die Steuer folgt daraus eine klare erste Weichenstellung:
Der Rest dieses Beitrags betrifft nur die erste Gruppe.
Die Finanzverwaltung stellt nicht auf die Produktbezeichnung ab, sondern auf den Anspruch, den die Schuldverschreibung verbrieft.
Nach Rn. 83 des BMF-Schreibens vom 06.03.2025 kommt es darauf an, ob eine Kapitalforderung im Sinne des § 20 Abs. 1 Nr. 7 EStG oder ein bloßer Sachleistungsanspruch begründet wird. Rn. 84 beantwortet das für Kryptowerte: Vermittelt die Schuldverschreibung ausschließlich einen Anspruch auf Lieferung einer beim Emittenten hinterlegten, festgelegten Menge an Kryptowerten oder auf Auszahlung des Erlöses aus deren Veräußerung durch den Emittenten, liegt keine Kapitalforderung vor. Die BFH-Rechtsprechung zu Xetra-Gold und zu Gold Bullion Securities ist nach dem Schreiben entsprechend anzuwenden.
Fehlt der Sachleistungsanspruch, bleibt es bei der Grundregel.
Die Schuldverschreibung verbrieft dann eine Kapitalforderung im Sinne des § 20 Abs. 1 Nr. 7 EStG. Der Gewinn aus Verkauf oder Rückzahlung ist nach § 20 Abs. 2 Satz 1 Nr. 7 EStG steuerbar (Rn. 86 des BMF-Schreibens). Es gibt keine Haltefrist, die Abgeltungsteuer von 25 % zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer fällt auch nach Jahren an. Verluste landen im allgemeinen Verlustverrechnungstopf. Die Bank behält die Steuer in der Regel selbst ein.
| Merkmal | Krypto-ETP mit Lieferanspruch | Krypto-ETP ohne Lieferanspruch | Investmentfonds (z. B. US-Spot-ETF) |
|---|---|---|---|
| Rechtsnatur | Inhaberschuldverschreibung | Inhaberschuldverschreibung | Fondsanteil |
| Norm | § 23 EStG | § 20 EStG | InvStG |
| Haltefrist | ein Jahr, danach steuerfrei | keine | keine |
| Steuersatz | persönlicher Satz | 25 % Abgeltungsteuer + SolZ, ggf. KiSt | 25 % Abgeltungsteuer, Teilfreistellung 0 % |
| Freigrenze | 1.000 € je Jahr (alle privaten Veräußerungsgeschäfte) | Sparer-Pauschbetrag | Sparer-Pauschbetrag, jährliche Vorabpauschale |
| Steuerabzug durch Bank | eigentlich nicht; in der Praxis teils doch | ja | in der Regel nein |
| Erklärung | Anlage SO | Anlage KAP | Anlage KAP-INV |
Verwaltung: BMF-Schreiben vom 06.03.2025 zur ertragsteuerlichen Behandlung von Kryptowerten, Rn. 83 bis 86 (Schuldverschreibungen mit Bezug auf Kryptowerte) und Rn. 53 (Freigrenze).
Rechtsprechung zu Gold-Schuldverschreibungen, die die Verwaltung entsprechend anwendet:
Zu Krypto-ETPs selbst gibt es nach unserer Recherche weder ein BFH-Urteil noch eine Entscheidung eines Finanzgerichts. Die Anwendung der Xetra-Gold-Linie auf Kryptowerte beruht auf der Verwaltungsauffassung und auf der Übertragung der Argumentation. Das BMF-Schreiben bindet die Gerichte nicht.
nxtAssets emittiert Krypto-ETPs als Inhaberschuldverschreibungen, die laut Anbieter physisch mit Coins hinterlegt sind. Die Verwahrung liegt bei der Crypto Finance Deutschland, die Deckung wird über Chainlink Proof of Reserves nachgewiesen. Der Anbieter wirbt damit, dass Anleger sich die Coins in eine eigene Wallet auszahlen lassen können.
| Produkt | ISIN | Kosten p. a. | Zielgruppe |
|---|---|---|---|
| Bitcoin direct | DE000NXTA018 | 1,00 % | Privatanleger |
| Ethereum direct | DE000NXTA026 | siehe Anbieter | Privatanleger |
| Ripple direct | DE000NXTA034 | 1,00 % | Privatanleger |
| Bitcoin core | DE000NXTA042 | 0,15 % bis 31.12.2026, danach 0,29 % | institutionell |
Steuerlich entscheidend ist nicht die Marketingaussage, sondern der Inhalt der Endgültigen Bedingungen (Final Terms) und des Basisprospekts: Besteht ein Lieferanspruch des Anlegers auf die hinterlegte Menge, und gibt es Wahl- oder Barausgleichsrechte des Emittenten? Die FAQ von nxtAssets verweist für die Steuerfreiheit nach einem Jahr auf das BMF-Schreiben aus dem Jahr 2022. Die aktuelle Fassung ist das Schreiben vom 06.03.2025.
Die Final Terms und der Basisprospekt wurden für diesen Beitrag nicht im Einzelnen ausgewertet. Die Einordnung als § 23 EStG-Produkt ist deshalb eine Arbeitshypothese auf Basis der Produktangaben, keine Prüfung der Emissionsbedingungen.
Am 22.10.2026 haben wir gemeinsam mit Vera Claas von nxtAssets einen Ask-me-anything-Workshop zu genau diesen Themen angeboten. Die Fragen kamen von B2C- und B2B-Teilnehmern ebenso wie von Privatanlegern. Im Mittelpunkt standen die steuerliche Einordnung von Krypto-ETPs und der aktuelle Stand der Haltefristdebatte. Die Fragen zeigen, wo in der Praxis die Unsicherheit liegt: bei der Abgrenzung zwischen § 23 und § 20 EStG, beim Steuerabzug der Banken und bei der Frage, was eine mögliche Neuregelung für Neukäufe bedeutet. Wenn Sie den Workshop verpasst haben oder Ihren konkreten Fall prüfen lassen möchten, sprechen Sie uns an.
Die Steuer ist nur ein Teil der Entscheidung. Zwei Lagen, in denen die Verpackung den Unterschied macht: der Erbfall und die Frage nach der Herkunft des Vermögens.
| Frage | Krypto-ETP im Depot | Coins auf Hardware-Wallet, Zugangsdaten unbekannt |
|---|---|---|
| Was geht auf die Erben über? | Die Schuldverschreibung im Depot. Die Bank schreibt sie nach Vorlage von Erbschein oder Testament mit Eröffnungsprotokoll um. | Rechtlich der Anspruch auf die Coins. Faktisch nützt das ohne Seed oder privaten Schlüssel nichts; die Coins bleiben auf der Adresse liegen. |
| Erbschaftsteuer | Entsteht mit dem Tod, Bewertung mit dem Kurs am Todestag (§ 11 ErbStG). Die Bank meldet den Bestand nach § 33 ErbStG an das Finanzamt. | Entsteht ebenfalls mit dem Tod und bemisst sich nach dem Stichtagswert, auch wenn niemand zugreifen kann. Es bleibt der Weg über eine Bewertung, die die Unzugänglichkeit berücksichtigt, und über Billigkeitsanträge; beides aufwendig und im Ausgang offen. |
| Weiß das Finanzamt davon? | Ja, durch die Anzeige der Bank. Die Erben müssen den Bestand trotzdem in der Erbschaftsteuererklärung angeben. | Nur, wenn die Erben ihn kennen und anzeigen (§ 30 ErbStG). Wer von der Wallet nichts weiß, kann sie nicht erklären; taucht sie später auf, stellt sich die Frage der Nacherklärung. |
| Laufende Haltefrist | Die Haltefrist des Erblassers läuft beim Erben weiter (Gesamtrechtsnachfolge). Das gilt bei ETPs mit Lieferanspruch ebenso wie beim Direktbesitz. | Läuft ebenfalls weiter. Nützt aber nur, wenn die Anschaffungsdaten des Erblassers belegbar sind. |
| Was die Erben brauchen | Erbschein oder Testament, Depotunterlagen. Der Nachweis der Anschaffung liegt bei der Bank. | Seed-Phrase oder privaten Schlüssel und eine Anleitung, dazu die Kauf- und Transaktionshistorie. Beides muss getrennt vom Testament hinterlegt sein, denn das Testament wird eröffnet und bekanntgegeben. |
| Typisches Risiko | Emittentenrisiko: Das ETP ist eine Forderung gegen den Emittenten. Die physische Deckung und ihre insolvenzrechtliche Absicherung stehen im Prospekt. | Totalverlust des Zugangs bei voller Steuerpflicht. Vorsorge ist ungleich einfacher als Reparatur. |
Ausführlich: Kryptowerte vererben und verschenken.
Banken und Börsen verlangen den Nachweis der Mittelherkunft heute schon nach dem Geldwäschegesetz. Hinzu kommen könnte ab 2027 der Zoll: Der Entwurf eines Zollfinanzgerechtigkeitsgesetzes sieht nach den vorliegenden Berichten ein eigenständiges Verwaltungsverfahren zur Einziehung von Vermögen unklarer Herkunft vor, außerhalb eines Strafverfahrens. Als bedeutsam soll ein Gegenstand regelmäßig ab mehr als 100.000 € gelten, bei registerpflichtigen Gegenständen ab 50.000 €. Ein strafrechtlicher Anfangsverdacht wäre nicht nötig, es sollen begründete Zweifel an der rechtmäßigen Herkunft genügen; der Rechtsschutz liefe über ein neues Verfahren vor den Finanzgerichten. Stand: Kabinettsbeschluss 12.08.2026, erste Lesung im Bundestag 09.10.2026, Anhörung im Finanzausschuss am 02.11.2026, geplantes Inkrafttreten 01.01.2027. Ein Gesetz ist es noch nicht, und ob Kryptowerte ausdrücklich genannt werden, ist aus den Berichten nicht ersichtlich. Die Frage, wie schnell Sie die Herkunft belegen können, stellt sich aber unabhängig davon.
| Frage | Krypto-ETP im Depot | Coins auf Hardware-Wallet |
|---|---|---|
| Wer hat die Herkunft schon geprüft? | Die Depotbank bei Kontoeröffnung und Einzahlung (Geldwäschegesetz). Das Geld, mit dem das ETP gekauft wurde, ist über ein Bankkonto geflossen. | Niemand, solange die Coins nie über eine regulierte Börse gelaufen sind. Die Prüfung findet erst statt, wenn Sie verkaufen, auszahlen oder gefragt werden. |
| Was belegt die Anschaffung? | Kaufabrechnung, Depotauszug, Steuerbescheinigung der Bank. Ein Satz Papiere, jederzeit nachbestellbar. | Die Transaktionshistorie der Börse, Kontoauszüge für die Euro-Einzahlung und die Kette der Transfers auf der Blockchain bis zur heutigen Adresse. Bei geschlossenen Börsen oder gelöschten Konten muss rekonstruiert werden. |
| Wie schnell lässt sich der Nachweis vorlegen? | In Tagen. | Je nach Historie in Tagen bis Monaten. Ein lückenloser Nachweis über mehrere Wallets und Jahre ist Facharbeit. |
| Wer bewertet den Bestand? | Der Kurs steht täglich im Depot; die 100.000-€-Schwelle ist für jeden sofort erkennbar. | Der Wert hängt vom Kurs am Prüftag ab. Wer vor Jahren für wenig Geld gekauft hat, liegt heute leicht über der Schwelle, ohne dass es Papiere dazu gibt. |
| Zugriffsrisiko | Ein Depot kann eingefroren werden, der Bestand bleibt nachweisbar vorhanden. | Ein Gerät kann sichergestellt werden. Ohne Herkunftsnachweis droht nach dem Entwurf die Einziehung, auch ohne Strafverfahren. |
| Was jetzt zu tun ist | Kaufbelege aufbewahren. Mehr braucht es in der Regel nicht. | Herkunftsnachweis jetzt erstellen, nicht erst auf Anfrage: Einzahlungen, Käufe, Transfers, Adressen. Wir machen das als eigene Leistung. |
Ausführlich: Herkunftsnachweis für Banken und Börsen. Angaben zum Zollfinanzgerechtigkeitsgesetz nach Berichten vom 22.10.2026, nicht amtlich.
Das ETP kauft Bequemlichkeit im Erbfall und beim Herkunftsnachweis mit Emittentenrisiko und laufenden Kosten. Die Hardware-Wallet gibt volle Kontrolle und verlangt dafür Vorsorge: dokumentierte Herkunft und ein geregelter Zugang für die Erben. Steuerlich sind beide gleich, solange das ETP einen Lieferanspruch verbrieft und § 23 EStG gilt.
Final Terms und Basisprospekt zeigen, ob ein Lieferanspruch besteht und ob der Emittent Wahl- oder Barausgleichsrechte hat. Die Produktseite reicht nicht.
Rechnet die Bank ein Krypto-ETP nach § 20 EStG ab, obwohl die Voraussetzungen des § 23 EStG erfüllt sind, lässt sich das in der Veranlagung korrigieren. Dazu gehören Unterlagen und eine nachvollziehbare Begründung.
Anschaffungsdatum, Anschaffungskosten und die jeweiligen Emissionsbedingungen aufbewahren, damit die Haltefrist belegt werden kann.
Eine verbindliche Auskunft nach § 89 Abs. 2 AO kann bei größeren Positionen sinnvoll sein.
Für Krypto-ETPs bedeutet das: Wer jetzt kauft, sollte beide Szenarien durchrechnen. Auch Produkte, die heute unter § 23 EStG fallen, wären von einer neuen Regelung für Neukäufe betroffen.